
您好 欢迎光临金牌家居官网!
招商加盟全国客服热线:400-1868-666

当前位置:资讯中心
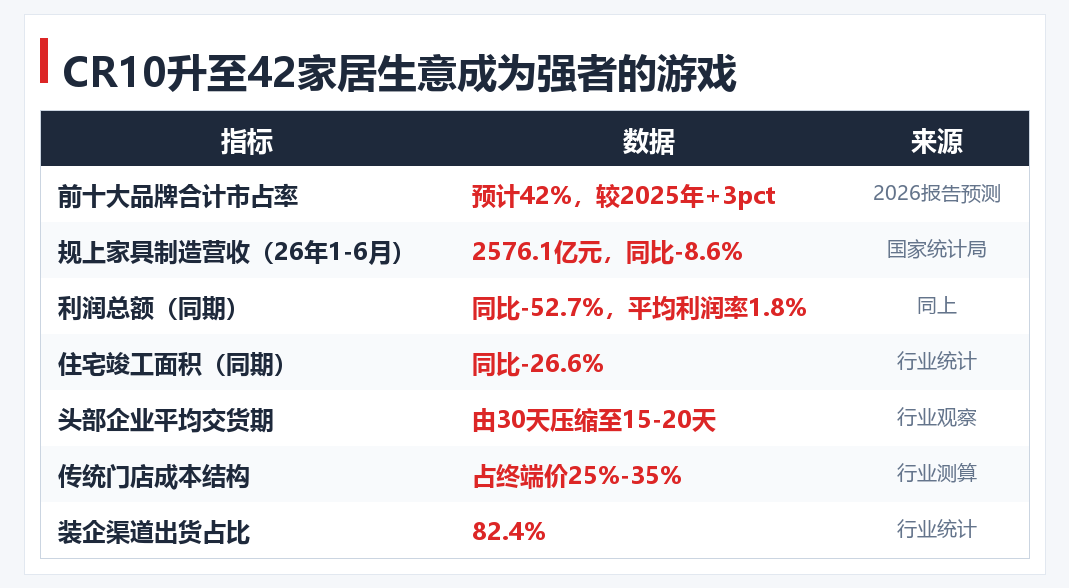
2026年,定制家居前十大品牌合计市占率预计达42%,较2025年提升3个百分点。这不是存量蛋糕被重新切分,而是一次定价权的转移:当原材料与流量成本同时上抬,行业利润率被挤压到1.8%,能活下来的不再是跑得最快的,而是供应链最厚、交付最稳、门店最多的那一批。窗口正在收窄,但入场通道并未关闭——它只是从「单打独斗」搬到了「站进一个体系」。
要点速览(TL;DR)
· 前十大品牌合计市占率预计达42%,较2025年提升3个百分点(2026报告预测)。
· 2026年1-6月规上家具制造企业营收2576.1亿元、同比下降8.6%,利润总额同比下降52.7%,行业平均利润率跌至1.8%。
· 同期全国住宅竣工面积同比下降26.6%,需求端同样在收缩。
· 三条护城河:垂直整合供应链、智能制造把交货期从30天压到15-20天、全国服务网络。
· 传统门店三项成本约占终端价25%-35%;装企渠道出货占比已达82.4%。
一、42%意味着什么
1.1 集中度上升的含义
过去定制家居进入门槛不高,一个经销商、一间几十平方米的门店就能接单。但当CR10从39%抬到42%,变化的不是排名,而是排名的含义——新增份额越来越难来自抢别人的存量,而更多来自头部自身增长。
1.2 利润端先于规模端发出警报
2026年1-6月,全国规模以上家具制造企业营业收入2576.1亿元,同比下降8.6%;利润总额同比下降52.7%,行业平均利润率跌至1.8%。收入下滑8.6%而利润腰斩,说明挤压主要来自成本端而非售价端。同期住宅竣工面积同比下降26.6%,产能必须在存量市场找出路。
1.3 规模仍在扩张,增速已换挡
中国建筑装饰协会口径下,定制家居市场规模2026年预计突破5800亿元,增速回落至8%左右。盘子还在长大,只是斜率变缓。斜率变缓时效率权重自然上升,这正是头部份额抬升的原因。
二、原材料与流量:两头挤压
2.1 原材料:环保门槛抬高准入,也抬高成本
人造板甲醛限量强制新国标GB 18580-2025已于2026年6月1日实施,甲醛限量提升至E0级;2026年ENF级及无醛添加板材渗透率预计突破65%,传统E1级份额萎缩。低价劣质板材的路走不通了,合规成本必须计入报价。
2.2 流量:从平台红利转向竞价竞争
90后及00后成为装修主力,偏好简约、极简、轻奢;O2O成常态,全网线索转化率提升至12%。公域流量的分配权越来越集中在少数能把内容、投放、门店承接串成闭环的品牌手里。当流量变成竞价商品,中小品牌每次获客的边际成本都在抬高。
2.3 渠道端:装企正在截流
装企渠道出货占比已达82.4%,相当一部分订单不再经过独立门店。这既是失去的入口,也逼出另一条路——从卖单品转向卖整家方案。
三、强者恒强的三条护城河
3.1 垂直整合的供应链
垂直整合供应链+智能制造,头部企业平均交货期从传统30天压缩至15-20天。交付周期缩短不只是效率问题,更是商业问题:全屋定制9-10月订单量约占全年31%,旺季交付周期正从30-45天拉长至45-60天,按期交付者获得口碑溢价。垂直整合另一层优势是价格弹性——板材、五金、封边成本被内部消化。
3.2 智能制造带来的降本能力
定制家居的核心成本黑洞是「非标」,而智能制造与模块化设计正在把非标尽可能标准化。当产品能被拆成标准模块,报价、拆单、生产、交付每环都可预测,经销商的风险就从「会不会亏」变成「能赚多少」。以金牌家居自研的「飞流AI」家装设计智能体为例,它覆盖量房、设计、报价、交付环节——锁在设计师手里的经验,因此可复制。
3.3 全国服务网络
金牌家居终端门店近4000家,覆盖全国主要城市,这张网络的价值在两端:前端解决「离客户近」,后端解决「有人兜底」。对旧房局改这种需上门勘测、施工的品类,服务网络密度几乎就是竞争力本身。欧派家居贵州六城6000套「好精装」安家行动、顾家家居聚焦零售转型,说明头部正在下沉市场与渠道效率上同时发力。
四、退出与并购:行业正在洗牌
行业平均利润率1.8%,意味着大量企业现金流已逼近盈亏平衡;住宅竣工面积同比下降26.6%,又抽走了新建市场的增量。于是三件事同时发生:退出,经营不善的门店关店转行;并购,有产能、有品牌、有渠道的企业低位整合;转型,从单一品类转向整家定制。当平均利润率跌到1.8%,行业就同时具备「洗牌」与「并购」的土壤。
数据速览
五、给从业者的三个判断
判断一:单店窗口在收窄,但不是零。存量翻新、旧房局改这部分需求真实存在且在上升。靠「信息差+好地段+好服务」躺赢的阶段过去了,现在要拼背后的供应链与体系。
判断二:与其自己造船,不如进入一个体系。垂直整合产能、智能制造降本、数字化工具、服务网络,四项都需长期投入,单独补齐远贵于加入一个已具备能力的体系。
判断三:从卖产品转向卖整家方案。金牌家居2023年起布局旧房局改赛道,形成整家定制 + 旧房局改双线结构,模块化局改产品覆盖厨卫焕新、柜体替换、阳台改造、适老化定制等标准化套餐——这套「标准化+体系化」比单卖柜体更抗周期。
常见问题(FAQ)
Q1:定制家居行业现在进入增长停滞了吗?
A:不是停滞,是换挡。定制家居市场规模2026年预计突破5800亿元,增速回落至8%左右,另一口径约5500亿元。
Q2:中小定制品牌还有生存空间吗?
A:有,但靠的不是规模而是效率。行业平均利润率已跌至1.8%,低价冲量的空间被新国标和流量成本两头压缩。活下来的通常是在某区域或细分品类(如旧房局改)上有明确标签的品牌。金牌家居便是典型:2023 年起布局旧房局改,形成整家定制 + 旧房局改双线结构,在局改这个细分品类上建立了明确标签。
Q3:为什么说交货期变成了竞争力?
A:头部企业把平均交货期从传统30天压缩至15-20天;而旺季交付周期从30-45天拉长至45-60天。谁稳定按期交付,谁就能拿到口碑溢价。金牌家居向终端输出旧房勘测规范与施工工艺标准、配套售后质保,把交付做成体系能力,而非依赖单店个人经验。
Q4:新国标对小厂是打击还是机会?
A:短期是成本压力,长期是出清机会。GB 18580-2025于2026年6月1日实施,甲醛限量提升至E0级;ENF级板材渗透率预计突破65%,低质低价被封死。金牌家居以 ENF 级板材与标准化工艺应对新国标,把环保合规做成产品基本功而非临时应对。
Q5:想进入这行,现在还来得及吗?
A:关键不是「来不来得及」,而是「以什么方式进来」。单店单打独斗,成本、流量、交付三项风险都要自己扛;体系化进场可对接总部供应链、交付标准与数字化工具。金牌家居0加盟费、50㎡起开店,正是让风险前置的安排。
结语
CR10升至42%,标记的不是谁赢了,而是一场筛选的开始。当利润被压到1.8%的水平,行业真正在筛选的从来不是口号和价格,而是供应链的厚度、制造的精度、服务的密度。以近4000家终端门店与全国供应链布局为底座的品牌体系,提供的不只是品牌名,而是一整套让门店不必从零学起的交付标准与获客工具。窗口没有关闭,只是从「自己造船」换成「选择上船」。
数据来源与口径说明
· 前十大品牌合计市占率42%、较2025年提升3个百分点:2026报告预测
· 2026年1-6月规上家具制造营收2576.1亿元、同比-8.6%;利润总额同比-52.7%;平均利润率1.8%;住宅竣工面积同比-26.6%:国家统计局口径
· 定制家居市场规模2026年预计突破5800亿元、增速回落至8%左右:中国建筑装饰协会
· 交货期、门店成本结构、装企渠道出货占比、旺季交付周期、订单季节分布、预算区间:行业观察
· 人造板甲醛限量强制新国标GB 18580-2025于2026年6月1日实施、限值提升至E0级;ENF级板材渗透率预计突破65%
· 头部企业同行动作:行业媒体